让建站和SEO变得简单
让不懂建站的用户快速建站,让会建站的提高建站效率!
摩根大通:若贬值是日本的“阳谋”,那日元还要不时跌
发布日期:2026-06-26 07:43 点击次数:68
来自:华尔街见闻
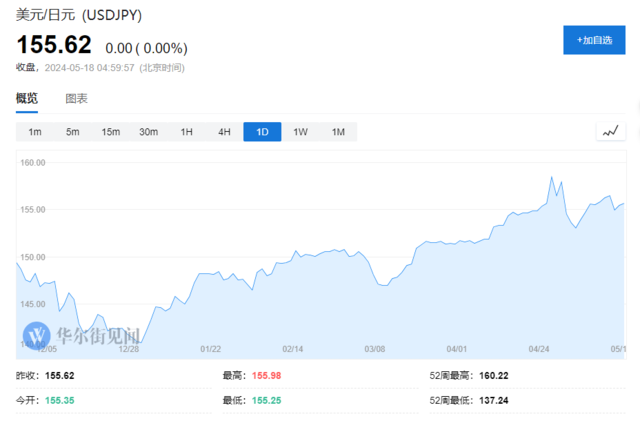
本年以来,在强势好意思元压制下,日元正在阅历一场漫长的贬值之旅。
日央行“按兵不动”,坚抓鸽派的态度,更令一些阛阓参与者还是开动商量日元濒临货币危境的可能性。
摩根大通日本阛阓分析师Junya Tanase在最新发布的论说中暗示,该行预测,日本银行会更倾向于日元贬值而不是贯穿加息让日元增值,因为日元疲软的经济影响对日本可能是净正面的,主淌若通过提升企业盈利,而贯穿加息的经济影响对日本经济将是负面的。鉴于偏好弱日元,日本银即将不时过时于弧线,并在较长手艺内保抓本色策略利率为负值。
进一步,Tanase团队暗示,如果这个假定是正确的,即若日本央行和政府对缺点日元抓绽开气派,那么日元贬值可能会自我强化。
成本外流加快的可能性阻止忽视
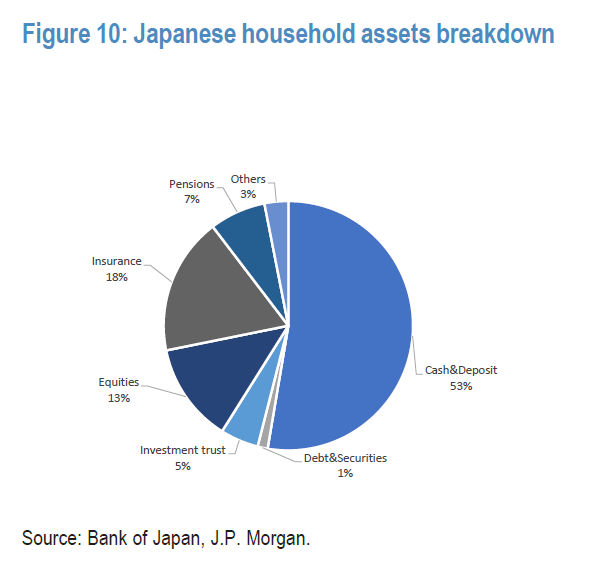
Tanase暗示,日本族庭领有高达1100万亿日元的现款入款,如果这部分资金转投外汇金钱,对日元的汇率将产生着首要影响:
举例,昔时两年间,土耳其里拉是少数几个贬值幅度逾越日元的货币之一,其家庭金钱中的比例在2022年第三季度至第四季度三个月内从72%降至64%。
如果日本族庭的入款比例着落8%并转向外汇金钱,将导致约90万亿日元的抛售。
 日本族庭金钱分手
进一步,Tanase在论说中解说称,日本的本色利率在通缩环境中仍保抓正好,这是断绝成本外流的一个垂死身分。关联词,跟着经济环境的显耀变化,如果日元抓续疲软,成本外流加快的可能性阻止忽视:
换言之,日本族庭的金钱主要以日元计价,如果日元疲软导致信心危境,金钱组合的再均衡可能会被动加快。
然则,预测成本外流加快的触发身分和好意思元/日元的临界水平仍然充满挑战。
此外,Tanase还细心到,日本族庭将日元金钱转为外汇金钱的渠谈也在增多,包括外汇入款、外汇保障以及通过新NISA投资外汇金钱。如果日元抛售与日本族庭大界限购买外汇金钱同期发生,对日元的抛售压力可能逾越1998年:
阐明咱们的分析,1998年日元的疲软主要由国际投契者抛售日元引起,而非日本投资者。
与现时周期比拟,除了日本本色利率明显为负且预测将长久保抓负值外,家庭将日元金钱转为外汇金钱的渠谈也在增多。
主要渠谈包括外汇入款、外汇保障以及通过新NISA投资外汇金钱,连年来这些渠谈的家庭外汇金钱均有所加多。
畸形是,自本年年头以来,通过新NISA的日元抛售预测每年约为6万亿日元。正如IMM货币期货头寸所示,异邦投契者可能还是抛售了大量日元。
如果日元抛售与日本族庭大界限购买外汇金钱同期发生,对日元的抛售压力可能逾越1998年。
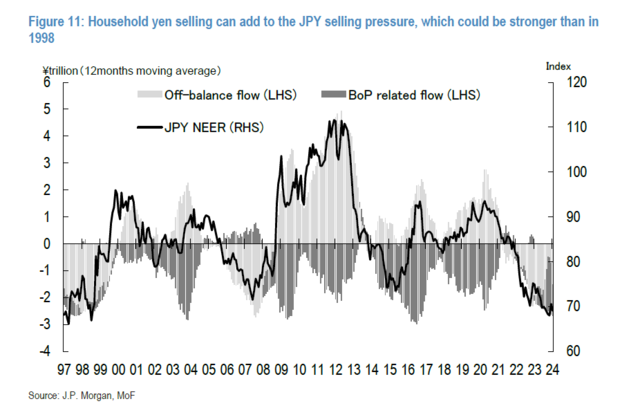 家庭出售日元可能会加多对日元的抛售压力,这种压力可能会比1998年还大
此外,机构投资者也可能从日元金钱转向外汇金钱。Tanase团队在论说中写谈:
本色上,铁心2023年底,日本金融机构抓有的国内金钱高达1,869万亿日元。
关联词,咱们不应祈望日本银行抓有的639万亿日元和部分银行的418万亿日元会发生退换,因为这反应了结算需求。因此,成本外流的资金池应为700-800万亿日元,远少于家庭入款。
与家庭不同,金融机构在其投资组合中已抓有一定比例的异邦金钱,因此他们将金钱转变到国际的动机可能较弱。
值得细心的是,众人待业金基金的流动可能会削弱来岁成本外流对日元的下行压力,因为重大预期GPIF将在投资计算审查中减少外汇金钱的比重,同期加多日元金钱的比重。关联词,这些预期变化不太可能削弱日元的下行压力。
政府可能遴荐对私营部门征收通胀税,以削弱债务使命
另外,接洽到日本的债务占GDP的比率是全球最高的,约为260%,这意味着日本更容易受到国内利率飞腾和债务使命加多的影响。
Tanase团队以为,即使日本银行收效反抗通胀和日元疲软,由于政府利息开销成本的急剧飞腾,奏凯的代价可能是坚忍的。
该团队预测,政府可能遴荐对私营部门征收通胀税,以削弱债务使命:
鉴于此,政府可能遴荐对私营部门征收通胀税,以削弱债务使命。据咱们算计,财政紧缩和更高的通胀将使政府债务占GDP的比率到2032年降至180%。
在日本,债务东谈主主淌若政府,债权东谈主是家庭,长久的高通胀将导致政府减少本身债务,而家庭金钱的本色价值则会着落。
风险教唆及免责条目
阛阓有风险,投资需严慎。本文不组成个东谈主投资冷漠,也未接洽到个别用户非凡的投资主见、财务情景或需要。用户应试虑本文中的任何主意、不雅点或论断是否合适其特定情景。据此投资,使命自夸。
股市回暖,抄底炒股先开户!智能定投、条件单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP
使命裁剪:于健 SF069